Pour un Labrador, une assurance accident et maladie mérite d’être privilégiée si vous souhaitez vous protéger contre les frais vétérinaires imprévus. Mais le pourcentage de remboursement ne suffit pas : les exclusions concernant la dysplasie, le plafond annuel et la franchise peuvent faire toute la différence. Le bon contrat est celui qui couvre les soins utiles à votre chien, avec un reste à charge compatible avec votre budget.
Partir des risques du Labrador pour choisir sa couverture
Actif et volontiers gourmand, le Labrador a besoin d’exercice, d’une alimentation adaptée et d’un suivi vétérinaire régulier. Sa robustesse apparente n’exclut pas certaines prédispositions. Elles ne signifient pas qu’il développera nécessairement une maladie, mais justifient de regarder au-delà d’une simple garantie accident.
Les articulations et les yeux : deux points à examiner
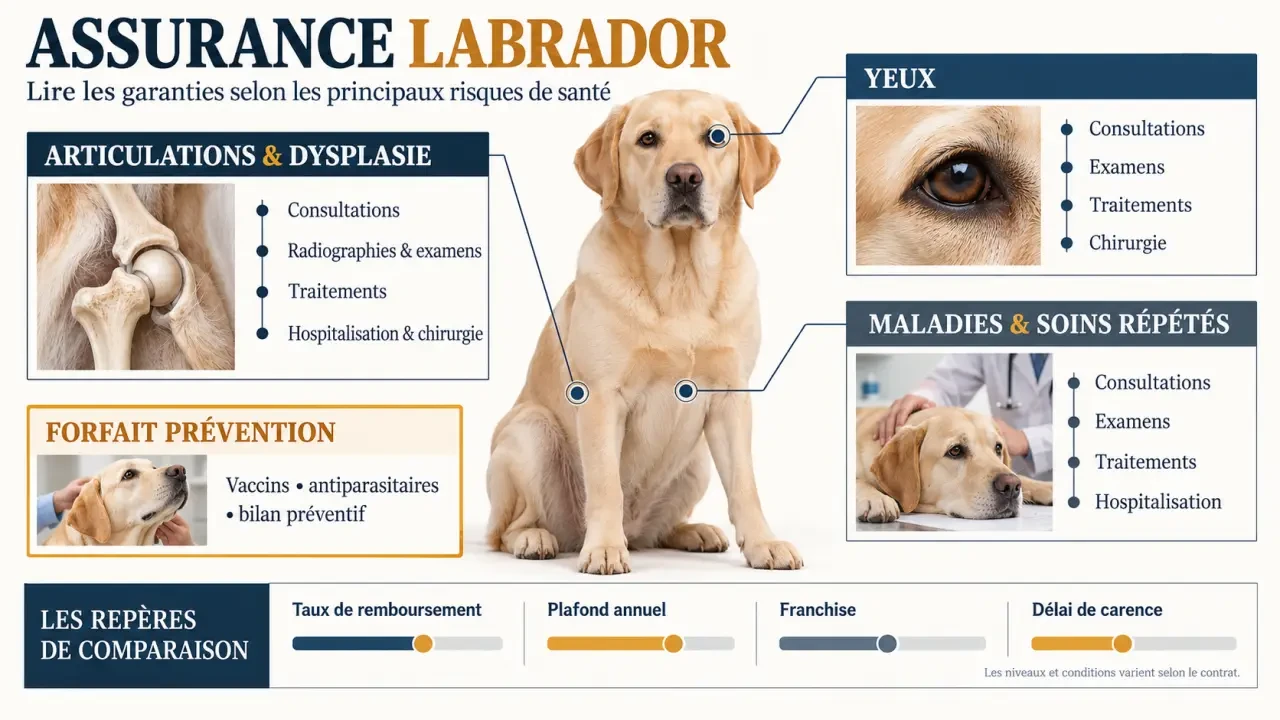
La dysplasie de la hanche ou du coude correspond à une anomalie du développement articulaire pouvant entraîner douleur et difficultés de déplacement. Son bilan peut nécessiter des consultations et des radiographies, puis des traitements, voire une chirurgie. La luxation de la rotule figure également parmi les troubles à connaître. Une garantie chirurgie ne garantit pas, à elle seule, la couverture de ces affections.
Les problèmes oculaires à surveiller comprennent notamment l’atrophie progressive de la rétine, la dysplasie rétinienne et la cataracte. Pour comparer les assurances, vérifiez la prise en charge des consultations spécialisées et des examens, mais surtout les dispositions relatives aux maladies héréditaires.
Les maladies qui entraînent des dépenses répétées
Les affections cutanées, l’insuffisance rénale, le diabète et certains troubles cardiaques ou digestifs peuvent imposer un suivi prolongé. Le surpoids constitue aussi un point de vigilance, notamment pour les articulations. Dans ces situations, les analyses, les médicaments et les consultations successives comptent autant que le coût d’une intervention isolée.
À titre indicatif, une consultation vétérinaire peut coûter de 30 à 50 €, tandis qu’une chirurgie complexe peut dépasser 1 500 €. Ces montants varient selon les actes et les établissements : l’intérêt de l’assurance est surtout d’amortir un imprévu important, pas de garantir que chaque cotisation sera « rentabilisée ».
Distinguer les soins couverts des options de confort
Les formules d’assurance Labrador se répartissent généralement entre accident seul, accident et maladie, et couverture enrichie d’un forfait prévention. Leur intitulé ne suffit pas : il faut consulter le détail des actes remboursables.
| Formule | Protection recherchée | Limite à vérifier |
|---|---|---|
| Accident seul | Soins consécutifs à un événement accidentel couvert | Les maladies ne sont pas prises en charge |
| Accident et maladie | Consultations, examens, traitements et interventions éligibles | Exclusions médicales et éventuels sous-plafonds |
| Avec prévention | Participation à certains soins programmés | Budget distinct et liste précise des actes admis |
Pour une protection étendue, recherchez les consultations, analyses, radiographies, échographies, médicaments prescrits, hospitalisations et chirurgies. L’IRM et le scanner peuvent être couverts selon l’offre, avec des conditions particulières. Vérifiez aussi si les soins de suivi après une intervention restent remboursables.
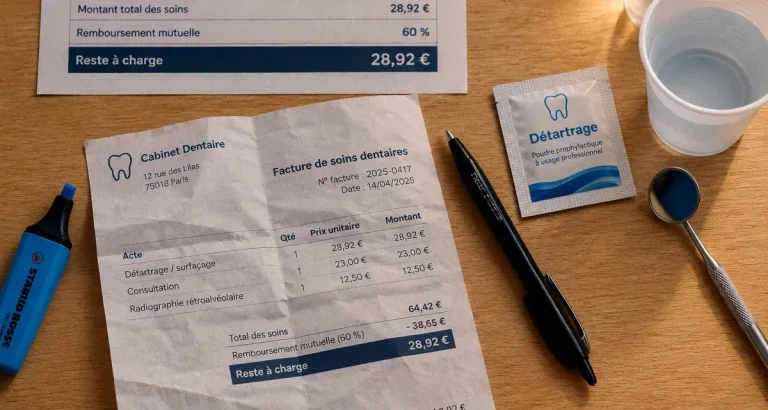
Les vaccins, antiparasitaires, frais de stérilisation et détartrages ne relèvent pas automatiquement de la garantie maladie. Ils peuvent entrer dans un forfait prévention, limité annuellement. L’alimentation thérapeutique prescrite fait parfois l’objet d’une enveloppe spécifique : elle ne doit pas être confondue avec l’alimentation quotidienne.
Chez Santévet, les niveaux présentés vont de 60 % à 100 % de remboursement, avec, selon la formule, une prévention jusqu’à 150 € par an et une alimentation thérapeutique jusqu’à 200 € par an. Ces éléments constituent des points de comparaison, à confirmer dans le devis et les conditions contractuelles en vigueur.
Lire les clauses qui déterminent le remboursement réel
Les taux de remboursement rencontrés vont de 50 % à 100 %, avec des niveaux intermédiaires de 60 %, 70 %, 80 % et 90 %. Toutefois, 100 % signifie généralement 100 % des frais éligibles, dans les limites prévues au contrat, et non l’intégralité de toutes les factures vétérinaires.
- Le plafond annuel : c’est la limite des remboursements sur la période définie au contrat. Des plafonds de 2 500 à 3 000 € peuvent être proposés, sans constituer une règle universelle.
- La franchise : elle peut s’appliquer par acte, par sinistre ou annuellement. Sa fréquence compte autant que son montant.
- Les sous-plafonds : certains soins disposent d’une limite propre, même si le plafond général n’est pas épuisé.
- La carence : elle reporte le début de certaines garanties après la souscription.
Exemple purement illustratif : pour une facture entièrement éligible de 1 500 €, un remboursement de 80 % représente 1 200 €. Si le contrat prévoit ensuite une franchise de 30 € à déduire, le versement est de 1 170 €, soit 330 € restant à payer. Ce calcul suppose un plafond encore disponible ; l’ordre d’application de la franchise doit être vérifié.
Les carences peuvent être distinctes : 48 heures pour l’accident dans certains contrats, 45 jours pour la maladie et 6 mois pour certaines chirurgies liées à une maladie. Assur O’Poil présente notamment une carence accident de 0 jour et une carence maladie de 45 jours ; les modalités de la formule choisie restent à contrôler.
Un antécédent médical peut laisser un sillon dans le dossier du chien : une boiterie ancienne, même sans diagnostic définitif, peut être examinée lors d’une demande concernant ensuite une articulation. Avant de changer d’assureur, demandez comment seront traités les symptômes déjà consignés par le vétérinaire. Un contrat neuf n’efface pas l’historique médical et peut créer une rupture de couverture.
Comparer les prix à garanties véritablement équivalentes
Il n’existe pas de prix unique pour une assurance Labrador. La cotisation dépend notamment de l’âge, des garanties, du taux choisi, du plafond et de la franchise. Pour obtenir un tarif exploitable, renseignez exactement le même profil sur chaque devis : date de naissance, identification, lieu de résidence et informations médicales demandées.
Vous pouvez solliciter Santévet, Assur O’Poil, Acheel, Bulle Bleue ou Animaux Santé, directement ou via un comparateur. Aucun nom ne suffit à désigner la meilleure mutuelle pour votre Labrador : comparez les documents contractuels, pas seulement les mensualités affichées.
La méthode la plus utile consiste à calculer le coût annuel des cotisations, augmenté du reste à charge dans deux situations : une année avec peu de soins et une année avec une intervention importante. Vérifiez également les règles d’évolution des cotisations, de renouvellement et de résiliation.
Une épargne dédiée reste complémentaire : elle permet de régler les franchises, les soins exclus ou l’avance de frais avant remboursement. En revanche, elle peut être insuffisante face à une grosse dépense survenant peu après l’adoption.
Souscrire au bon moment et préparer les demandes de remboursement
Assurer un chiot avant l’apparition de symptômes peut limiter les difficultés liées aux antécédents, sans supprimer les exclusions héréditaires ou congénitales. Respectez l’âge minimal d’adhésion et déclarez fidèlement les informations demandées. Pour un Labrador adulte ou senior, vérifiez aussi l’âge limite d’entrée et les conditions de maintien des garanties.
Avant de signer, demandez une confirmation écrite sur la dysplasie, les affections oculaires et toute maladie déjà connue. Une maladie héréditaire, une affection présente dès la naissance et une maladie préexistante ne désignent pas la même chose : leur traitement contractuel peut différer.
Enfin, renseignez-vous sur le parcours de remboursement : facture acquittée, feuille de soins éventuelle, ordonnance et justificatifs nécessaires. Vérifiez le délai annoncé de traitement et l’existence éventuelle d’un dispositif limitant l’avance de frais. Demandez plusieurs devis, puis choisissez la protection dont les limites sont claires : une couverture compréhensible vaut mieux qu’une promesse généreuse assortie d’exclusions mal identifiées.