Une assurance animaux sans franchise rembourse les soins admissibles sans déduire de franchise. Elle ne garantit pourtant pas que toute la facture vétérinaire sera prise en charge : le taux de remboursement, le plafond et les exclusions restent applicables. Pour votre chien ou votre chat, l’intérêt de cette formule se mesure donc au reste à charge et au coût global annuel, pas seulement à la mention « sans franchise ».
Ce que supprime réellement l’absence de franchise
La franchise correspond à une somme ou une part qui reste à votre charge selon les règles du contrat. Dans une formule sans franchise, cette déduction disparaît pour les garanties concernées. Vérifiez toutefois que cette absence s’applique bien à toutes les catégories de soins couvertes, et pas uniquement à certaines prestations.
Franchise annuelle et franchise par acte : deux conséquences différentes
Une franchise annuelle s’applique sur une période d’assurance définie au contrat. Elle peut être absorbée par une première demande de remboursement ou répartie sur plusieurs demandes jusqu’à épuisement. Il faut vérifier sa date de renouvellement : l’année d’assurance ne correspond pas nécessairement à l’année civile.
Une franchise par acte peut être déduite à chaque acte ou remboursement, selon la définition contractuelle. Son incidence peut donc se répéter lorsque les consultations se multiplient. Une franchise réduite atténue cette déduction, mais ne la supprime pas. Le regroupement de plusieurs actes sur une facture mérite aussi une clarification écrite.
Le délai de carence reste une limite distincte
Le délai de carence est une période suivant la prise d’effet du contrat pendant laquelle certaines garanties ne sont pas encore mobilisables. Il ne s’agit pas d’une somme déduite. Une assurance sans franchise peut ainsi prévoir des carences différentes pour un accident, une maladie ou une chirurgie. Sans franchise ne signifie donc ni couverture immédiate ni prise en charge d’un problème déjà connu.
Lire le remboursement avant de regarder la cotisation
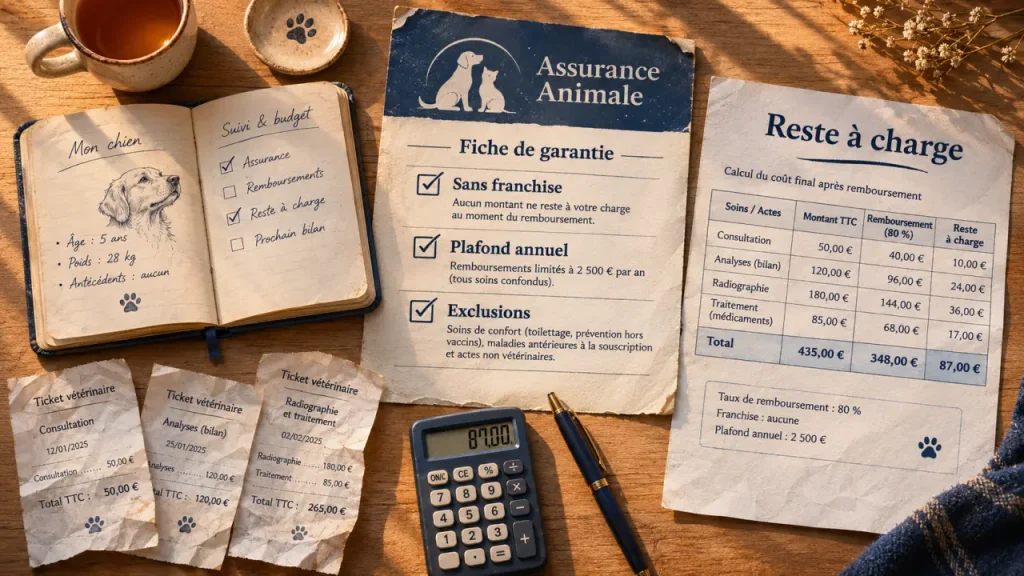
Le remboursement dépend d’abord des frais admissibles : la partie de la facture reconnue comme couverte. Le taux s’applique selon les modalités prévues, puis les autres limites interviennent, notamment le plafond disponible. Une dépense exclue ne devient pas remboursable parce que la formule est sans franchise.
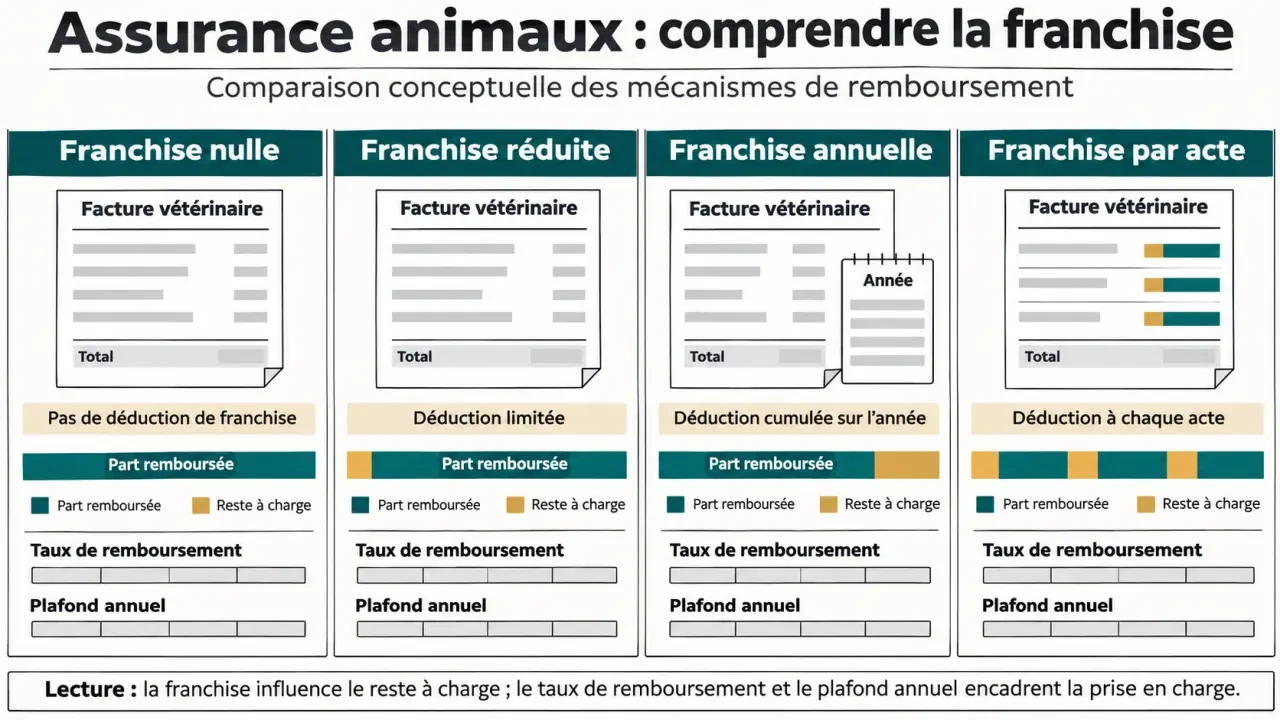
Les taux rencontrés dans les offres vont notamment de 60 % à 100 %, avec des niveaux intermédiaires de 70 %, 80 % ou 90 %. Même un taux de 100 % reste soumis au périmètre des garanties et aux plafonds : il ne signifie pas que toute dépense vétérinaire sera remboursée.
| Paramètre | Conséquence sur votre remboursement |
|---|---|
| Taux de remboursement | Détermine la part des frais admissibles prise en charge. |
| Plafond annuel | Limite le cumul des indemnisations sur l’année d’assurance. |
| Sous-plafond | Peut limiter une garantie précise, même si le plafond global reste disponible. |
| Exclusion | Écarte un soin ou une situation du remboursement. |
| Franchise | Ajoute une déduction selon les modalités contractuelles. |
Pour estimer votre reste à charge, partez de la facture totale et retranchez le remboursement effectivement prévu. Sans franchise, le calcul reste relativement lisible, mais il faut toujours connaître les frais retenus et le plafond encore disponible. Demandez une simulation écrite si l’ordre d’application des limites n’est pas clair.
Autre distinction essentielle : sans franchise ne signifie pas sans avance de frais. Vous pouvez devoir régler le vétérinaire avant de transmettre votre dossier. Un remboursement annoncé comme rapide ne constitue pas, à lui seul, un dispositif de paiement direct au professionnel.
Comparer les formules sur plusieurs scénarios de soins
Une formule sans franchise peut s’accompagner d’une cotisation supérieure. Ce n’est toutefois pas une règle suffisante pour décider : le tarif dépend aussi du profil de l’animal, des garanties, du taux et du plafond. Comparez d’abord des propositions aussi proches que possible sur ces critères.
Votre repère de comparaison doit être le suivant : cotisations de l’année + dépenses vétérinaires restant à votre charge. Testez une année avec peu de soins, une année avec plusieurs consultations et une année comprenant une intervention importante. Sans prédire l’avenir, cette méthode révèle les limites de chaque formule.
Gardez un même scénario comme ancre de comparaison : une liste identique de soins, présentée dans le même ordre chronologique à chaque assureur. Ce détail compte, car une franchise annuelle peut être épuisée en cours d’année et un plafond progressivement consommé. Comparer uniquement une facture isolée revient à observer une escale plutôt que le trajet complet de votre budget.
- Consultations répétées : examinez particulièrement l’effet cumulatif d’une franchise par acte.
- Dépense importante : privilégiez l’examen du taux, du plafond et des éventuels sous-plafonds.
- Peu de soins dans l’année : mesurez le poids de la cotisation, sans oublier le risque d’un imprévu.
- Plusieurs animaux : demandez des devis individuels et vérifiez les conditions d’une éventuelle remise.
Le contrat le plus adapté n’est pas nécessairement celui qui rembourse le mieux une petite consultation : c’est celui dont les limites restent compatibles avec votre budget dans les situations que vous souhaitez couvrir.
Vérifier la couverture réelle de votre chien ou de votre chat
Une assurance peut distinguer accident, maladie et prévention. Les consultations, examens, médicaments prescrits, interventions chirurgicales et hospitalisations doivent être vérifiés séparément. Les vaccins ou autres actes préventifs peuvent relever d’une enveloppe spécifique plutôt que des garanties courantes.
Âge, identification et antécédents : les points décisifs
Avant de souscrire, contrôlez les conditions d’âge, d’identification et les informations médicales demandées. Pour un animal âgé ou suivi pour une maladie chronique, demandez explicitement ce qui serait couvert. Une nouvelle souscription ne garantit pas la prise en charge d’une affection préexistante, même après expiration du délai de carence.
Déclarez fidèlement les informations demandées. Si un symptôme est apparu avant la souscription, ne supposez pas qu’une consultation ultérieure suffira à le faire entrer dans la garantie. En cas de problème de santé, consultez le vétérinaire sans attendre une décision d’assurance.
Obtenir un devis exploitable, puis conserver les justificatifs
Demandez le tableau des garanties, les conditions générales et les conditions particulières. Pour comparer des offres d’Animaux Santé, de Lovys, de Goodflair ou d’un autre acteur, utilisez les documents correspondant exactement à la formule proposée : une promesse commerciale ne remplace pas ses conditions d’application.
- Faites confirmer l’absence de franchise sur les garanties recherchées.
- Vérifiez les exclusions, carences, plafonds et modalités de renouvellement.
- Demandez comment peuvent évoluer cotisation et garanties avec l’âge.
- Contrôlez les pièces nécessaires et les délais de transmission des demandes.
Après les soins, conservez la facture détaillée, la feuille de soins et les justificatifs demandés. En cas de refus, sollicitez une explication écrite précisant la clause appliquée, puis utilisez la procédure de réclamation indiquée au contrat si le désaccord persiste. Une assurance sans franchise est intéressante lorsqu’elle combine remboursements lisibles, garanties pertinentes et cotisation soutenable, pas lorsqu’elle supprime une seule ligne de déduction.
- Assurance animaux sans franchise : le reste à charge ne disparaît pas - 16 novembre 2026
- MAIF assurance animaux : jusqu’à 90 % remboursés, mais quelles limites vérifier ? - 15 novembre 2026
- CBD et anxiété de séparation chez le chien : 5 étapes pour l’utiliser sans erreur - 14 novembre 2026