La recherche « idefix assurance animaux » peut prêter à confusion : Idéfix est notamment le pseudonyme d’un auteur d’avis sur Bulle Bleue. Cela ne permet pas d’identifier une compagnie d’assurance portant ce nom. Avant de chercher un contrat ou des coordonnées, il faut donc distinguer ce témoignage, le site Idefix et les offres d’assurance pour chiens et chats.
Idefix, Idéfix et assurance animale : distinguer les interlocuteurs
Un nom affiché dans les résultats de recherche peut désigner une entreprise, un site ou simplement la personne qui publie un commentaire. Ici, l’avis signé Idéfix concerne Bulle Bleue : c’est cet assureur qui fait l’objet du retour d’expérience, et non une supposée « assurance Idefix ».
Le domaine idefix.fr possède une adresse de page de contact, mais cette seule présence ne permet pas de confirmer une activité d’assurance animale. Aucun numéro de téléphone, service de gestion de contrat ou parcours de souscription ne peut être attribué à Idefix sans vérification supplémentaire. Il serait donc trompeur de présenter ce nom comme celui d’un assureur établi.
Si vous cherchez votre interlocuteur pour un remboursement, partez plutôt du nom figurant sur votre contrat, de votre attestation ou d’un courrier de gestion. Vérifiez ensuite que le site consulté mentionne bien la même entité dans ses mentions légales. Le pseudonyme d’un avis ne constitue ni une identité commerciale ni une coordonnée de service client.
Si votre objectif est de choisir une couverture pour votre chien ou votre chat, la bonne démarche consiste à examiner les garanties contractuelles. La proximité entre un nom recherché et un résultat ne dit rien de la qualité d’une offre ni de son adéquation à votre animal.
Ce que rapporte réellement l’avis signé Idéfix sur Bulle Bleue
Le témoignage publié sur Opinion Assurances indique une date d’expérience au 16 octobre 2022. Son auteur déclare neuf ans d’ancienneté chez Bulle Bleue et rapporte une hausse de cotisation proche de 40 %. Il évoque également une opération du ligament croisé de son chien, après laquelle un plafond de remboursement aurait été atteint.
L’auteur mentionne une franchise annuelle de 150 euros et exprime son mécontentement face à l’absence de remise pendant une année sans visite vétérinaire. Ce montant correspond à une franchise rapportée dans un témoignage historique : ce n’est ni un tarif actuel ni une condition applicable à tous les contrats.
Il faut surtout séparer deux niveaux de lecture. L’ancienneté, l’intervention, le plafond atteint et la hausse sont des éléments déclarés par le client. Le rapprochement entre l’opération et l’augmentation de cotisation relève de son interprétation : ce témoignage ne démontre pas, à lui seul, une règle générale de révision tarifaire.
Ce retour reste utile pour préparer des questions précises : quels événements peuvent modifier la cotisation ? À quelle date le plafond se renouvelle-t-il ? Comment la franchise est-elle déduite ? En revanche, il ne permet pas de connaître le plafond exact du contrat concerné, les motifs détaillés de l’augmentation ou les conditions proposées aujourd’hui.
Franchise, plafond et taux : lire ensemble les limites du remboursement
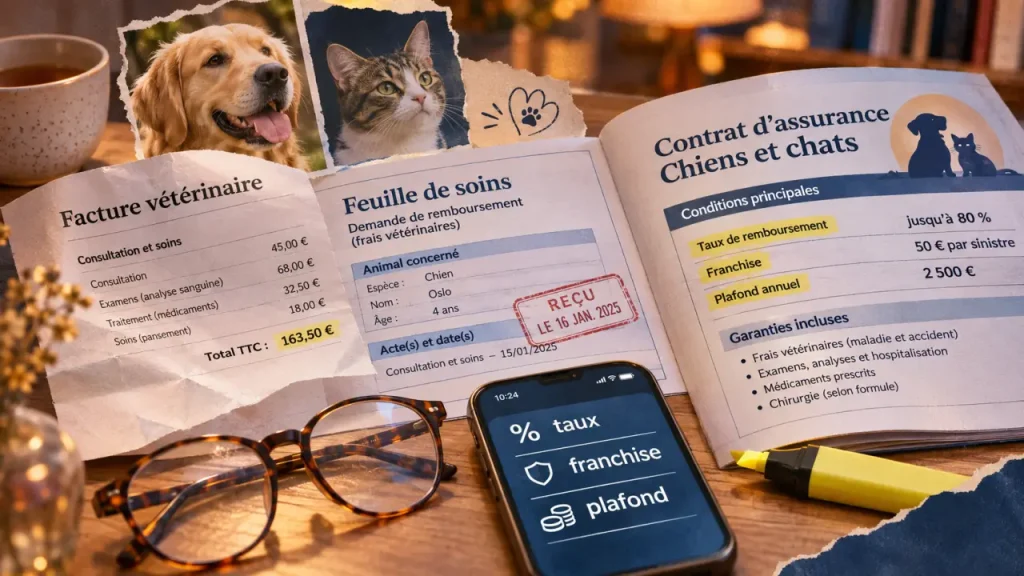
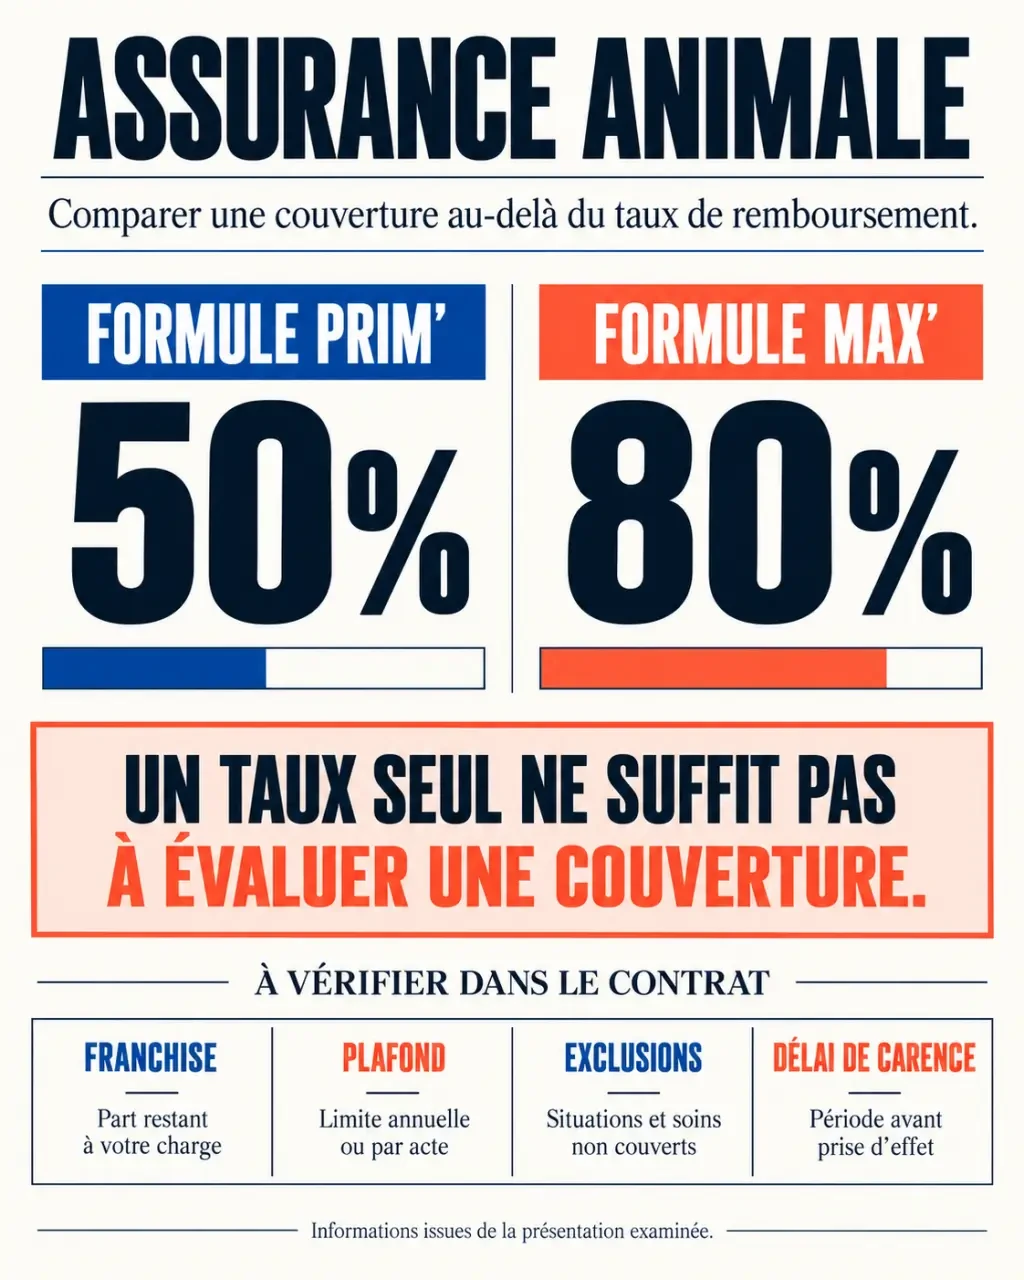
Un taux de remboursement ne suffit pas à évaluer une assurance santé animale. Il s’applique dans les limites prévues au contrat, à des dépenses reconnues comme couvertes. Une facture vétérinaire peut ainsi comporter des actes admissibles et d’autres exclus, avec un résultat différent du pourcentage affiché en présentation commerciale.
- Le taux détermine la proportion prise en charge sur la base retenue par le contrat.
- La franchise représente une part restant à votre charge, selon des modalités à vérifier : annuelle, par acte ou autrement définie.
- Le plafond limite les remboursements sur une période donnée, avec d’éventuelles limites propres à certaines prestations.
- Les exclusions et délais de carence précisent les situations non couvertes et le moment où les garanties deviennent applicables.
Pour éviter de vous laisser guider uniquement par le pourcentage annoncé, choisissez un cas vétérinaire concret comme ancre de comparaison : une intervention suivie de consultations de contrôle, par exemple. Demandez à chaque assureur quels actes seraient admissibles, quelle franchise s’appliquerait et quel plafond resterait ensuite. Cette lecture par épisode de soins révèle les limites qu’un simple tableau de taux laisse parfois invisibles, sans présumer que les soins futurs seront identiques.
Vérifiez également les conditions liées à l’âge, aux antécédents et aux maladies déjà connues. Pour un animal âgé ou suivi régulièrement, ces clauses peuvent être déterminantes. Enfin, demandez les règles d’évolution de la cotisation et les modalités de résiliation avant de vous engager : elles comptent autant que la couverture annoncée au départ.
Prim’ et Max’ chez Matmut : deux niveaux annoncés, sans classement
Matmut présente une assurance chiens et chats appelée Assur’4Pattes, avec une couverture accident et maladie et deux formules, Prim’ et Max’. Cette présentation donne des repères concrets, mais ne remplace pas la lecture des conditions générales et particulières en vigueur. Matmut précise que cette assurance n’est pas obligatoire.
| Élément présenté | Prim’ | Max’ |
|---|---|---|
| Taux de prise en charge annoncé | 50 % des frais vétérinaires | 80 % des frais vétérinaires |
| Prestations préventives citées | Non précisées dans la présentation examinée | Détartrage dentaire tous les deux ans et vaccination annuelle |
| Participation aux frais d’obsèques | Non précisée | Mentionnée |
| Franchises et plafonds détaillés | À vérifier dans le contrat | À vérifier dans le contrat |
Des assistances sont également annoncées dès Prim’ : assistance juridique pour certains litiges avec un éleveur, un vendeur ou un vétérinaire, aide à la recherche d’un animal fugueur et solution de garde si le maître est hospitalisé ou immobilisé. Leur périmètre et leurs conditions de déclenchement doivent être contrôlés séparément des remboursements vétérinaires.
Les taux de 50 % et de 80 % ne permettent donc pas, seuls, de départager les formules. Il manque notamment les plafonds détaillés, les exclusions et les modalités de franchise pour apprécier le reste à charge. Les prestations supplémentaires de Max’ doivent elles aussi être examinées avec leurs limites contractuelles, sans supposer une prise en charge intégrale.
Préparer une demande de remboursement et vérifier le décompte
Matmut indique un remboursement par virement sous 15 jours à compter de la réception des justificatifs, selon la formule souscrite. Les documents cités sont la feuille de soins et la facture vétérinaire. Ce délai annoncé ne commence donc pas à la date de la consultation et ne doit pas être généralisé à tous les assureurs.
- Faites compléter la feuille de soins demandée et récupérez la facture vétérinaire.
- Vérifiez l’identification de l’animal, les dates et la lisibilité des documents.
- Transmettez les pièces par le canal indiqué dans votre contrat et conservez une copie ainsi qu’une preuve d’envoi.
- À réception du règlement, rapprochez le décompte de la facture et des garanties souscrites.
En cas d’écart, demandez une explication écrite distinguant les actes retenus, le taux appliqué, la franchise déduite et l’éventuel plafond atteint. Pour une hausse de cotisation, comparez les avis d’échéance et demandez quelle clause contractuelle encadre cette évolution. Ces documents permettent une discussion plus précise qu’un avis client isolé.
Enfin, une question de remboursement ne doit pas retarder une consultation nécessaire : si la santé de votre chien ou de votre chat est en jeu, contactez le vétérinaire. L’assurance organise une prise en charge financière dans un cadre contractuel ; elle ne détermine pas les soins dont l’animal a besoin.
- Idefix assurance animaux : un avis client n’est pas un assureur - 2 novembre 2026
- Recherche « anibidiol » : le cadre légal et les réflexes à adopter pour votre animal - 1 novembre 2026
- Apoquel chien : ce qu’il fait sur les démangeaisons, et ce qu’il ne règle pas - 31 octobre 2026